— Verrentung · München

Leibrente München —
monatlich Rente, lebenslang zuhause.

Bei der Leibrente verkaufen Sie Ihre Immobilie in München und erhalten den Gegenwert nicht als Einmalbetrag, sondern als lebenslange monatliche Zahlung — wahlweise kombiniert mit einer Teilauszahlung. Sie bleiben mietfrei wohnen, das Wohnrecht steht an erster Rangstelle im Grundbuch, eine Eigenbedarfskündigung ist ausgeschlossen.

Leibrente München — Eigentümerin bleibt in ihrer Wohnung – KI-generiertes SymbolbildKI-generiert

Der Münchner Markt bestimmt die Rentenhöhe

Angebotspreise in München liegen bei rund 10.450 €/m² für Eigentumswohnungen und 9.850 €/m² für Häuser, die Vergleichsmiete bei rund 21,80 €/m² (Stand 2024, Quelle: Immobilienmakler München Starnberg). Beides fließt direkt in die Rechnung ein: Der Verkehrswert bestimmt die Höhe des Gesamtanspruchs, die ortsübliche Miete den Kapitalwert Ihres Wohnrechts, der davon abgezogen wird. Zahlen zu Ihrer Lage finden Sie in der Marktübersicht München.

Rechenbeispiel

Eigentumswohnung in München, Verkehrswert 850.000 €, Berechtigte 75 Jahre, Jahresmietwert 4 % (34.000 €). Nach §14 BewG ergibt sich ein Kapitalwert des Wohnrechts von rund 383.000 €, es verbleiben etwa 466.000 €. Werden davon 50 % sofort ausgezahlt, ergeben die verbleibenden rund 233.000 € bei einer statistischen Restlebenserwartung von 12,7 Jahren eine monatliche Leibrente von etwa 1.530 € — zusätzlich zum mietfreien Wohnen im Wert von rund 2.830 € pro Monat.

Unverbindliche Schätzung nach §14 BewG und Sterbetafel 2020/22 (DESTATIS). Das verbindliche Angebot hängt von Lage, Zustand, Mietwertgutachten und Investor ab.

Erfahrungen aus typischen Fällen

Erfahrungen Leibrente München

Sechs beispielhafte Situationen verdeutlichen, wie unterschiedlich eine Leibrente ausgestaltet werden kann.

Eigentumswohnung · München-Neuhausen01

Monatliche Einnahmen statt großer Einmalzahlung

Eine alleinlebende Eigentümerin möchte ihre laufenden Einkünfte dauerhaft erhöhen. Die Leibrente wird so gerechnet, dass das Wohnrecht im Grundbuch gesichert bleibt und die monatliche Zahlung ihre regelmäßigen Ausgaben ergänzt.

Entscheidend: Zahlungsabsicherung und Anpassung der Rente vertraglich regeln.

Einfamilienhaus · München-Hadern02

Einmalbetrag und Rente kombiniert

Ein Ehepaar benötigt zunächst Geld für den altersgerechten Umbau und wünscht danach eine lebenslange Zusatzrente. Eine kombinierte Lösung verteilt den verfügbaren Wert auf eine Anfangszahlung und monatliche Beträge.

Entscheidend: Beide Berechtigten und ihre Lebenszeit korrekt berücksichtigen.

Wohnung · München-Bogenhausen03

Sicherheit bei einem späteren Auszug

Ein Eigentümer kann sich vorstellen, später in eine betreute Wohnform zu wechseln. Deshalb wird schon im Vertrag festgelegt, wie sich ein freiwilliger Auszug auf Wohnrecht und Rentenzahlung auswirkt.

Entscheidend: Eine klare Abfindungs- oder Erhöhungsklausel vereinbaren.

Reihenhaus · München-Moosach04

Zahlung über zwei Lebenszeiten absichern

Ein Ehepaar unterschiedlichen Alters möchte auch nach dem Tod des zuerst Versterbenden finanziell abgesichert bleiben. Die Berechnung berücksichtigt deshalb beide Personen und legt fest, ob die Rente unverändert weiterläuft.

Entscheidend: Bezugsdauer und Rechte des länger lebenden Partners festhalten.

Dachgeschosswohnung · München-Isarvorstadt05

Bestehendes Darlehen zuerst tilgen

Vor Beginn der monatlichen Rente soll ein kleiner Immobilienkredit abgelöst werden. Der notwendige Einmalbetrag wird vom verfügbaren Kapital abgezogen und die verbleibende Summe in eine lebenslange Zahlung umgerechnet.

Entscheidend: Rangfreistellung und Ablösung mit der finanzierenden Bank abstimmen.

Einfamilienhaus · München-Aubing06

Mindestlaufzeit für die Erben vorsehen

Eine Eigentümerin möchte eine lebenslange Rente, zugleich aber ihre Angehörigen bei einem frühen Todesfall schützen. Verglichen werden eine Rentengarantiezeit und eine höhere Zahlung ohne Mindestlaufzeit.

Entscheidend: Hinterbliebenenschutz gegen die erreichbare Rentenhöhe abwägen.

Beispielhafte, anonymisierte Fallszenarien. Sie dienen der Orientierung und sind keine Kundenbewertungen.

Häufige Fragen zur Leibrente in München

Wie funktioniert eine Leibrente in München?
Sie verkaufen Ihre Münchner Immobilie und erhalten den Kaufpreis nicht als Einmalbetrag, sondern ganz oder teilweise als lebenslange monatliche Rente. Wohnrecht und Rentenverpflichtung werden im Grundbuch an erster Rangstelle eingetragen; ein notarielles Rücktrittsrecht sichert Sie gegen Zahlungsausfall ab.
Wie hoch ist die Leibrente für eine Wohnung in München?
Die Rentenhöhe ergibt sich aus Verkehrswert minus Kapitalwert des Wohnrechts, verteilt auf die statistische Restlebenserwartung. Bei einer Münchner Eigentumswohnung mit 850.000 € Verkehrswert, einer 75-jährigen Berechtigten und einem Jahresmietwert von 4 % verbleiben überschlägig rund 466.000 €. Werden davon 50 % als Einmalzahlung gewünscht, ergibt der Rest bei rund 12,7 Jahren Restlebenserwartung etwa 1.530 € monatliche Rente. Verbindlich ist immer das geprüfte Angebot.
Warum ist die Leibrente in München besonders interessant?
München ist einer der teuersten Immobilienmärkte Deutschlands: Eigentumswohnungen liegen bei rund 10.450 €/m², Häuser bei etwa 9.850 €/m², die Vergleichsmiete bei rund 21,80 €/m² (Stand 2024, Quelle: Immobilienmakler München Starnberg). Aus dem hohen Verkehrswert entsteht ein entsprechend hoher Rentenbetrag — gleichzeitig erhöht die hohe Vergleichsmiete den Kapitalwert des Wohnrechts, der abgezogen wird.
Wird die Leibrente versteuert?
Bei einer lebenslangen Leibrente wird nur der Ertragsanteil einkommensteuerpflichtig; er richtet sich nach dem Alter bei Rentenbeginn. Der Verkauf der selbst bewohnten Immobilie ist nach den Fristen des §23 EStG in der Regel steuerfrei. Eine steuerliche Beratung vor Abschluss ist in jedem Fall sinnvoll.
Was passiert, wenn der Käufer nicht mehr zahlt?
Die Rentenverpflichtung wird als Reallast im Grundbuch eingetragen. Bleibt die Zahlung aus, greift das notariell vereinbarte Rücktrittsrecht: Die Immobilie fällt an Sie zurück. Bereits gezahlte Renten müssen nicht erstattet werden.
Leibrente oder Nießbrauch — was ist in München sinnvoller?
Die Leibrente liefert ein planbares monatliches Einkommen, der Nießbrauch eine höhere Einmalzahlung und das Recht, die Immobilie zu vermieten. Wer laufende Liquidität braucht, wählt die Leibrente; wer Kapital für Schenkung, Pflegevorsorge oder Investition benötigt, meist den Nießbrauch.
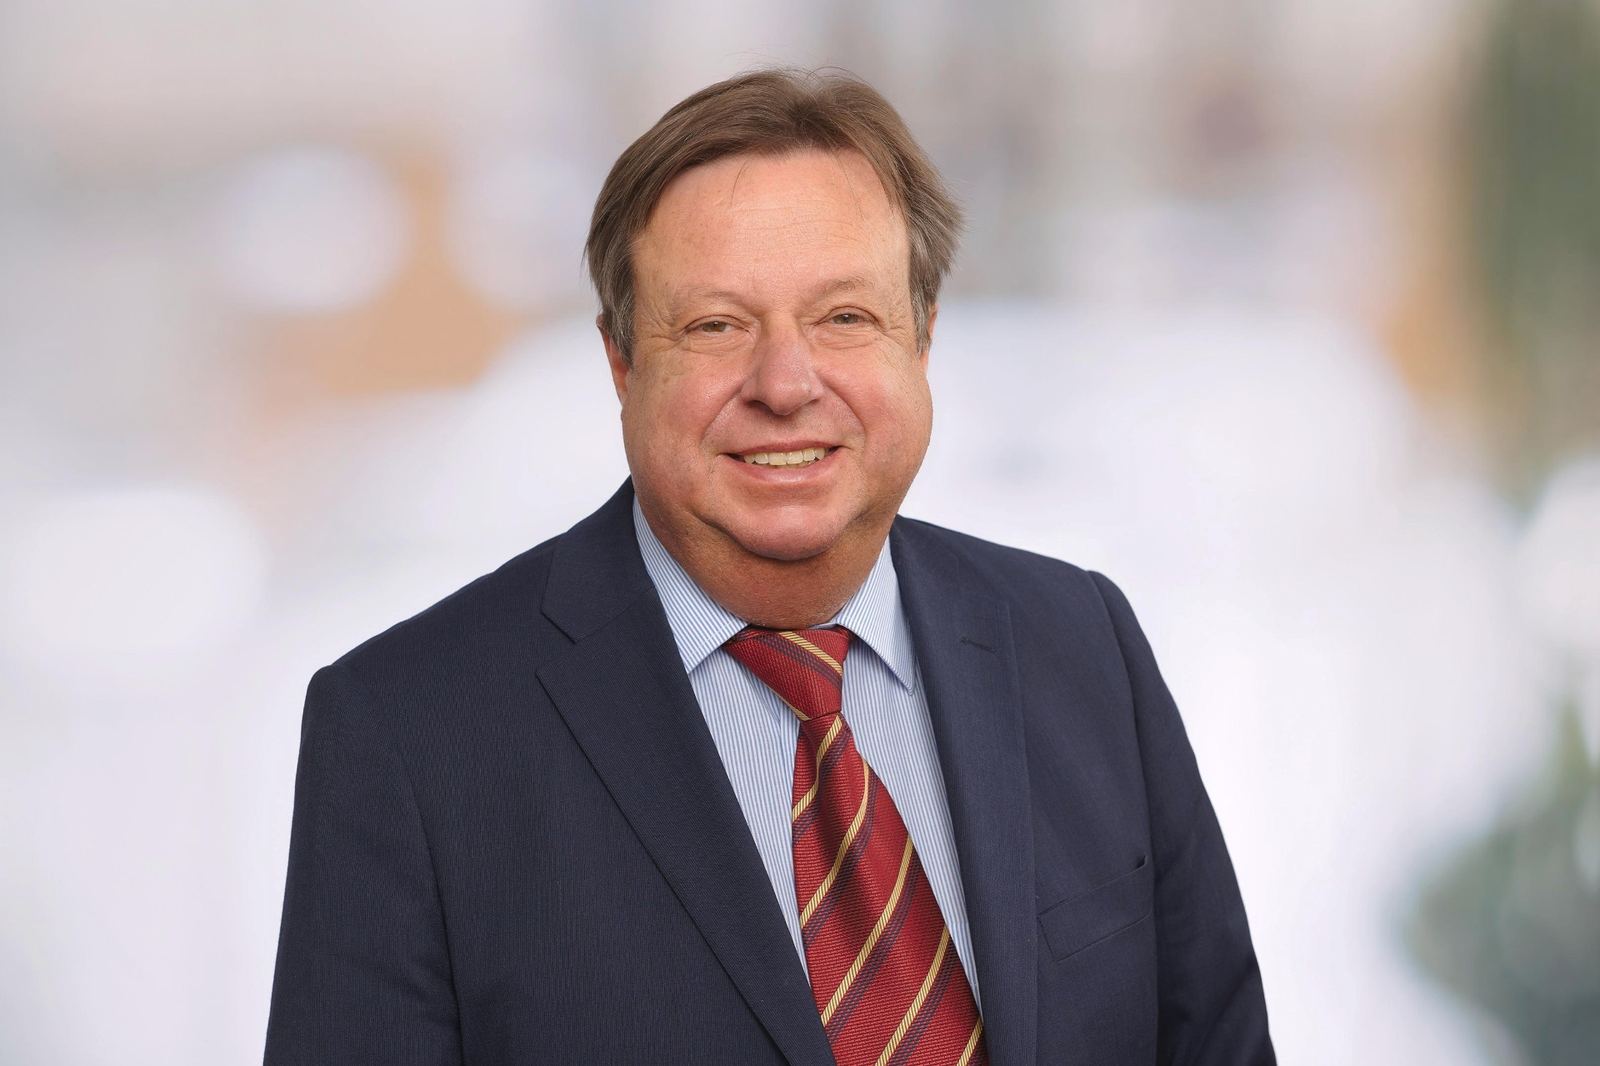
Gerhard Hahn — Geschäftsführer FREITAG® Immobilien GmbH
Immobilienverrentung · Ihr Ansprechpartner

Gerhard Hahn rechnet Ihre Immobilie für Sie durch

Geschäftsführer der FREITAG® Beteiligungsgesellschaft mbH

Jede Beratung beginnt mit nüchternen Zahlen und nicht mit einem Versprechen: Was ist Ihre Immobilie wert, was ist Ihr Wohnenbleiben wert, was bleibt für Sie übrig? Gerhard Hahn führt diese Gespräche seit über drei Jahrzehnten selbst — kein Callcenter, kein wechselnder Ansprechpartner.

Kostenlos & unverbindlich

Persönliches Angebot anfordern

Persönliche Antwort · Keine Weitergabe · 100 % diskret